
Jejak Perubahan Transaksi: Dari Lembaran Rupiah ke Layar Gawai
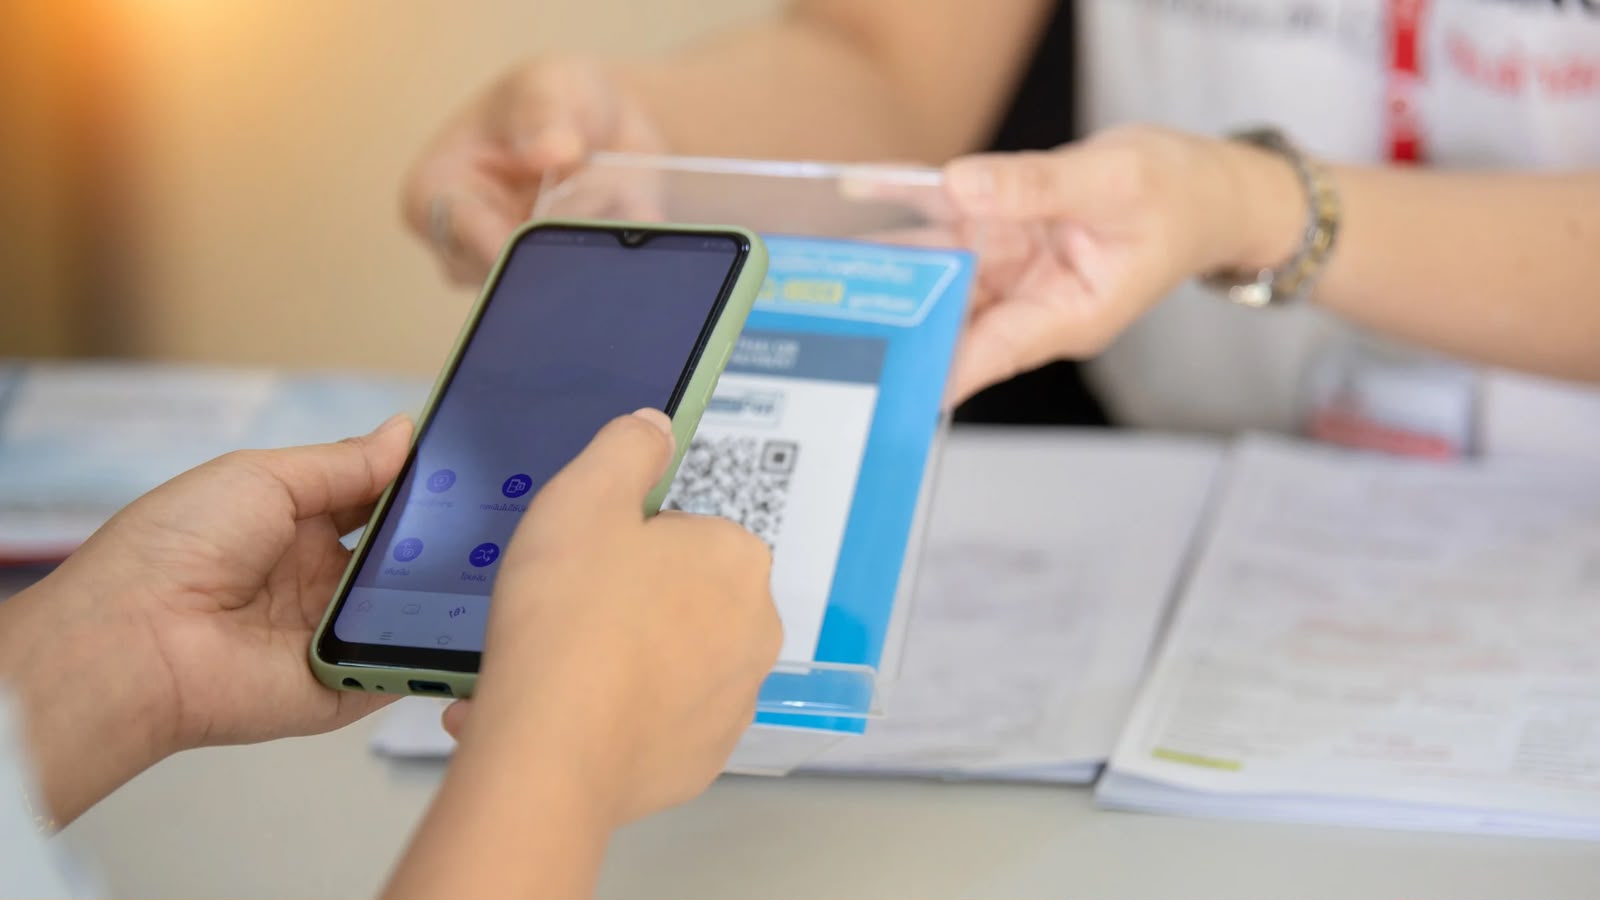 InspirasiKalbar, Jakarta – Dulu masyarakat sangat bergantung pada uang tunai fisik untuk memenuhi kebutuhan transaksi sehari-hari, mulai dari membayar belanjaan di pasar tradisional hingga membeli barang di pusat perbelanjaan. Kini, pola transaksi tersebut bergeser secara masif ke arah penggunaan dompet digital, kartu nontunai, serta pemindaian kode Quick Response Code Indonesian Standard (QRIS) menggunakan gawai pintar. Perubahan ini menandai fase baru dalam lanskap perekonomian nasional menuju lahirnya masyarakat tanpa uang tunai (cashless society).
Tanpa gemerincing uang logam atau lembaran uang kertas yang berpindah tangan, proses jual beli di berbagai sektor kini dapat diselesaikan dalam hitungan detik. Pergeseran budaya transaksi masyarakat Indonesia ini bukan terjadi secara kebetulan, melainkan hasil dari dorongan regulasi, inovasi teknologi finansial, serta pergeseran kebiasaan konsumsi secara terencana.
Kemudahan Teknologi dan Standardisasi Pembayaran
Baca Juga:
Kemudahan teknologi menjadi salah satu faktor pendorong utama dalam perubahan perilaku masyarakat. Langkah Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) dalam meluncurkan QRIS memberikan standar nasional pembayaran berbasis kode QR yang mengintegrasikan berbagai platform pembayaran digital. Integrasi ini menciptakan sistem yang saling terhubung antara perbankan nasional dan penyedia layanan dompet digital.
Data resmi Bank Indonesia mencatat lonjakan volume transaksi digital yang signifikan secara kumulatif. Jumlah pengguna aktif QRIS di seluruh Indonesia telah menembus angka lebih dari 50 juta orang, dengan target jangkauan yang terus meluas hingga 60 juta pengguna.
Faktor efisiensi waktu serta kepraktisan operasional turut mempercepat transisi tersebut. Transaksi digital mengurangi kebutuhan penyediaan uang kembalian pecahan kecil, mempercepat antrean pembayaran, serta meminimalisasi potensi kesalahan pencatatan transaksi manual. Penetrasi perangkat telepon pintar dan jaringan internet yang semakin luas hingga ke kawasan sub-perkotaan turut memperkuat pemerataan akses sistem pembayaran nontunai.
Baca Juga:
Sentuhan Digital di Ekosistem Ekonomi Kerakyatan
Pergeseran ini membawa warna baru pada aktivitas ekonomi di pasar-pasar tradisional dan pedagang kaki lima, yang selama puluhan tahun identik dengan penggunaan uang kertas dan logam secara penuh. Penetrasi pembayaran digital di sektor mikro terlihat dari jangkauan merchant atau pedagang yang terdaftar. Data Bank Indonesia menunjukkan bahwa lebih dari 39 juta pelaku usaha telah mengadopsi QRIS, di mana sekitar 93 persen di antaranya merupakan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).
Adopsi metode pembayaran digital memberikan dampak langsung pada pencatatan keuangan para pelaku usaha mikro. Setiap transaksi yang masuk terekam secara otomatis dalam sistem (digital footprint), memudahkan pedagang untuk mengontrol arus kas harian tanpa harus mencatatnya secara manual pada pembukuan kertas. Selain kemudahan pembukuan, rekam jejak transaksi digital tersebut kini dimanfaatkan oleh lembaga keuangan formal sebagai salah satu indikator penilaian kelayakan kredit (credit scoring). Hal ini memberikan peluang bagi pedagang skala kecil yang sebelumnya belum terjangkau layanan perbankan formal untuk mendapatkan akses permodalan usaha secara terverifikasi.
Baca Juga:
Perubahan Kebiasaan dan Tantangan Keamanan
Di ranah konsumen, keberadaan dompet digital dan kartu pembayaran mengubah cara masyarakat mengelola uang harian. Kebutuhan untuk membawa dompet fisik dalam ukuran tebal atau mendatangi mesin Anjungan Tunai Mandiri (ATM) secara berkala kini semakin berkurang. Meskipun menawarkan kepraktisan, transformasi digital ini diimbangi dengan perhatian terhadap isu keamanan data dan transaksi. Otoritas terkait mencatat berkembangnya berbagai modus kejahatan siber yang menargetkan pengguna jasa keuangan digital.
Potensi risiko yang kerap dijumpai antara lain teknik penipuan rekayasa sosial (social engineering) untuk mengambil alih kode OTP (One-Time Password), penyebaran tautan berbahaya, serta manipulasi media fisik kode QR pada lapak pedagang.
Baca Juga:
Guna menekan tingkat risiko kejahatan siber, Otoritas Jasa Keuangan (OJK) bersama Bank Indonesia secara konsisten menyosialisasikan panduan keamanan transaksi digital. Langkah-langkah pencegahan diwujudkan melalui penerapan verifikasi dua langkah (two-factor authentication), penetapan batas maksimal transaksi harian sebesar Rp10 juta per transaksi sesuai regulasi Bank Indonesia, serta konfirmasi nama penerima dana pada layar gawai sebelum pengguna memasukkan pin keamanan.
Langkah Menuju Inklusi Keuangan
Pergeseran pola transaksi menuju sistem nontunai berperan sebagai salah satu instrumen pendukung dalam memperluas inklusi keuangan di Indonesia. Pengurangan penggunaan uang kartal fisik secara gradual dapat menekan biaya cetak, pengelolaan, dan distribusi uang kertas yang ditanggung oleh negara.
Baca Juga:
Sistem pembayaran berbasis digital juga memberikan tingkat transparansi yang lebih tinggi dalam lalu lintas keuangan nasional. Hal ini berkontribusi pada pencatatan data ekonomi yang lebih akurat serta membantu pencegahan tindak pidana di sektor keuangan.
Dari aktivitas transaksi di lapak pedagang kecil hingga gerai-gerai di pusat perbelanjaan, digitalisasi pembayaran terus berkembang dan menjangkau berbagai lapisan masyarakat, membentuk pola interaksi ekonomi yang lebih ringkas dan terintegrasi di era modern. (Jihan Syaswina Aprilia)
Baca Juga:
Temukan Berita terbaru dari Inspirasi Kalbar, hanya disini!
Klik DisiniArtikel Terkait


